2.3. Algèbres, coalgèbres et points fixes
Terminaison et productivité sont, du point de vue catégorique, la même idée lue deux fois — une fois dans C, une fois dans C opposée. Cette section construit les deux points fixes qui portent respectivement ces deux garanties : l'algèbre initiale, qui fonde la terminaison des calculs finis de la couche 3, et la coalgèbre terminale, qui fonde la productivité des flux et des acteurs de la couche 2.
Soit F : \mathcal{C} \to \mathcal{C} un endofoncteur. Une F-algèbre est un couple
(A, \alpha : F(A) \to A) ; un morphisme de F-algèbres (A,\alpha) \to (B,\beta) est une
flèche f : A \to B telle que f \circ \alpha = \beta \circ F(f). Lorsqu'elle existe, l'algèbre
initiale \mu F — munie de sa structure \text{in} : F(\mu F) \to \mu F, qui est un isomorphisme
(lemme de Lambek) — est initiale parmi les F-algèbres : pour toute algèbre (A,\alpha), il
existe un unique morphisme d'algèbres de \mu F vers A, le catamorphisme induit par \alpha,
caractérisé par
\begin{equation*}\tag{7}
\text{cata}(\alpha) \circ \text{in} = \alpha \circ F(\text{cata}(\alpha)).
\end{equation*}
Pour F(X) = I \oplus (A \otimes X), \mu F est le type des listes finies de A et
\text{cata}(\alpha) n'est autre que le pli usuel. C'est ce schéma, dans la forme générale que
l'esquisse ci-après précise, que la couche 3 autorise comme unique forme de récursion. Parce que
\mu F n'est construite qu'à partir des constructeurs finis portés par F, tout catamorphisme
termine en un nombre d'étapes borné par la taille de son argument. La terminaison n'est pas vérifiée
après coup : elle est une conséquence de l'initialité.
Le catamorphisme ne suffit pas à porter cette récursion. Dès qu'un type imbriqué apparaît — un type
paramétré dont la récursion s'accompagne d'un changement du paramètre, ce dont Incomplete A B est
le cas limite —, le pli ordinaire ne décrit plus que des transformations naturelles, limitation trop
étroite pour l'usage [20]. K7PL retient donc la forme générale,
le pli dépendamment typé : il est défini par récursion bien fondée, existe pour tout type imbriqué,
ne dépend d'aucune fonction map, et se spécialise en le pli d'ordre supérieur traditionnel [21].
Le catamorphisme de l'équation 7 en demeure le cas particulier, celui où le
paramètre ne change pas. Ce dispositif porte à lui seul ce que le langage obtenait par trois —
l'itération, le principe d'induction qui découle de sa définition, et la vérifiabilité formelle des
programmes ainsi définis [21] —, ce qui sert la condition de
clôture du chapitre 1 (§1.4).
Ce choix place K7PL en dehors d'une classification reçue. RMQ 18. Deux généralisations du même pli
ordinaire, qui se rencontrent en bas et divergent en haut. Aucune ne contient l'autre. La
littérature a unifié un large zoo de schémas de récursion sous le pli adjoint, paramétré par une
adjonction et une loi distributive, et le pli généralisé de Bird et Paterson figure parmi les
schémas ainsi subsumés [22]. Le pli de K7PL n'en est pas
une instance, et pour une raison qui tient en un mot : une adjonction est faite de foncteurs, donc
de fonctions map, quand le pli dépendamment typé n'en dépend d'aucune. L'une donne l'accès au zoo,
l'autre donne les types imbriqués, et K7PL a retenu la seconde parce que c'est celle dont il a
besoin.
Une question reste alors ouverte que la classification par le pli adjoint ne pose pas : combien de schémas sont primitifs, et lesquels se dérivent. La réponse est deux. La récursion primitive et la récursion nœthérienne sont les deux structures, chacune munie de son principe d'induction, et les schémas complexes se composent à partir d'elles pour une large classe de types [23]. Ce résultat est guidé par la dualité, et chaque structure de récursion y a une forme duale, donnant des paires parfaitement symétriques de types de données et de co-données. Ce document en tire directement sa primitive de production : la duale de la récursion primitive est la corécursion primitive, et c'est elle que la couche 2 emploie sans l'avoir nommée. Deux primitives et non un zoo, avec les schémas nommés comme compositions — c'est la forme d'économie que la condition de clôture du chapitre 1 réclame.
Une seconde lecture de la même source referme une question que la première laissait ouverte, et la
réponse est négative. Cette source obtient les schémas issus de comonades — dont l'histomorphisme
employé plus bas — par les deux dérivations canoniques d'adjonctions à partir des comonades. Les
catamorphismes monadiques viennent de la construction de Kleisli, et les schémas issus de comonades
de celle d'Eilenberg–Moore. Ce chapitre construisant une comonade exponentielle graduée et sa
structure de Kleisli graduée, on pourrait croire l'histomorphisme dérivable de !_r. Il ne l'est
pas : la comonade qu'un tel schéma demande est la comonade cofree du foncteur de motif, celle qui
accumule l'historique, quand !_r est la modalité d'usage. Deux comonades, deux rôles, et aucune
raison qu'elles se confondent.
Le critère de terminaison, lui, ne peut pas être une mesure structurelle décroissante. La profondeur
restante de x n'est pas disponible sur un type imbriqué, l'appel récursif y portant sur une autre
instance du paramètre : la mesure n'a plus de domaine fixe et sa décroissance ne signifie plus rien.
La garantie doit donc reposer sur les types seuls, ce que la littérature nomme terminaison fondée
sur les types [24]. K7PL l'adopte à peu de frais : une
taille est un ordinal, un ordinal est un grade, et \mathcal{R}
(§2.2) porte déjà \omega. Le peu de frais a toutefois
un prix, et c'est une clause de bonne formation qu'il faut écrire plutôt que supposer. Il y a deux
sortes de tailles, et les confondre est l'erreur que la clause doit écarter. RMQ 19. Une sorte par
polarité. Ce n'est pas une prudence ajoutée : c'est la distinction que la dualité impose, et qu'on
avait manquée.
\mathbb{S}_\mu \;=\; \mathbb{N}_\infty \setminus \{\omega\} \qquad\qquad \mathbb{S}_\nu \;=\; \mathbb{N}_\infty
La taille inductive \mathbb{S}_\mu exclut \omega, et la raison tient en une ligne : un ordre
strict bien fondé est irréflexif, de sorte que \omega < \omega est faux, quand un plus grand
élément employé comme taille inductive demanderait précisément qu'il soit vrai. Elle gouverne le
pli, le dépli et la hauteur des treillis finis.
La taille coinductive \mathbb{S}_\nu retient \omega, et c'est ce qui la rend utile. Le côté
coinductif ne demande pas une bien-fondation mais sa duale : un plus grand élément absorbant le
décrément, \omega \ominus 1 = \omega. Un flux qui ne s'arrête jamais porte la taille \omega,
en rend une observation à chaque pas, et reste de taille \omega après. Les rationnels sont exclus
des deux sortes, leur ordre strict n'étant bien fondé dans aucun sens.
La clause qui importe n'est donc pas l'exclusion de \omega, c'est la disjonction : aucun type
ne porte les deux sortes. C'est exactement la leçon de la source qui motive la prudence — un
assistant de preuve majeur partage une seule sorte de taille entre les deux polarités, et l'on y
construit depuis dix ans un type à la fois inductif et coinductif dont se tire une preuve du type
vide [25]. Le défaut y est le partage, non l'infini. Un grade
quelconque n'est pas une taille recevable, et c'est cette clause — non l'appartenance à
\mathcal{R} — que le théorème de progression invoque, dans chacune de ses deux instances et selon
la sorte qui lui revient. Le paramorphisme linéaire — pli donnant accès à la fois au résultat
récursif et à la sous-structure d'origine [26] — entre
sous le même critère, sa taille décroissant identiquement.
Soit F un conteneur représentant les structures de données finies de couche 3. Pour toute
fonction f : \mu F \to A obtenue comme pli dépendamment typé, l'évaluation de f sur tout
x : \mu F atteint une forme normale en un nombre fini d'étapes :
\forall f : \mu F \to A,\ \forall x : \mu F,\ \exists k \in \mathbb{N},\ \exists v,\ f(x) \leadsto^k v.
La couche 3 interdit la récursion générale, et toute itération s'y exprime comme un pli dépendamment
typé sur \mu F, plus petit point fixe du conteneur F, dont les habitants sont bien fondés par
construction. Le type du pli porte un indice de taille i, et celui de l'appel récursif un indice
strictement inférieur. C'est l'hypothèse du théorème 7, dont cet
énoncé est l'instance en p = \mu ; l'argument général y est conduit une fois et n'est pas repris
ici. Ce qui est propre à cette instance est le domaine : la décroissance porte sur des types
imbriqués, où aucune mesure structurelle n'est disponible, et c'est ce que le pli dépendamment typé
achète. Le paramorphisme linéaire est admis au même titre.
S'il tient, la terminaison de la couche 3 cesse d'être une obligation de preuve séparée : elle devient une lecture du jugement de typage, et la Phase 4 de la compilation (§6.1) n'a rien à vérifier que le typage n'ait déjà établi. S'il tombe — si un pli dépendamment typé pouvait porter un indice décroissant sans terminer —, la couche 3 devrait revenir à un critère syntaxique d'arguments plus petits, lequel n'est pas disponible sur les types imbriqués. Le langage perdrait alors soit les types imbriqués, soit la terminaison garantie ; c'est le prix exact de ce théorème, et il n'y a pas de troisième terme.
Ce chapitre établit la correction de son interprétation et non sa complétude, et la distinction n'est pas anodine. Sur une extension naturelle de la catégorie linéaire, l'interprétation immédiate manque de complétude, et la recouvrer suppose d'exploiter les propriétés comonadiques de l'exponentielle [27]. Ce que la complétude apporterait se dit, puisqu'elle n'est pas prise en charge ici : elle établirait qu'un morphisme de C qui n'est l'image d'aucun terme n'existe pas, donc que le modèle ne contient rien que le langage ne sache écrire. Sans elle, la correction garantit que tout programme accepté a un sens, non que tout sens exprimable dans le modèle corresponde à un programme — ce qui suffit à ce que ce document fait, et ne suffirait pas à en tirer un résultat de définissabilité.
Deux constructions du langage vont porter le même nom sans être le même objet, et mieux vaut poser
la distinction ici. RMQ 20. Le même nom, deux existences. L'une tient à la forme d'un foncteur,
l'autre à la complétude d'un ordre. Le \mu F de cette section est le plus petit point fixe d'un
foncteur. Une algèbre initiale, dont les habitants sont des arbres finis et dont l'existence tient à
la positivité stricte du conteneur. Le chapitre 4 emploiera un autre plus petit point fixe, celui
d'une fonction monotone d'un type dans lui-même, qui n'est pas une algèbre initiale mais la limite
d'une chaîne croissante dans un ordre. Son existence tient à la complétude de cet ordre et non à la
forme d'un foncteur, et sa terminaison à une propriété métrique — la hauteur — plutôt qu'à la bonne
fondation d'une structure. Les deux sont des points fixes et des plus petits, et là s'arrête la
ressemblance. Le §2.4 construit le second.
Dualement, une F-coalgèbre est un couple (A, \alpha : A \to F(A)) ; un morphisme de
F-coalgèbres (A,\alpha) \to (B,\beta) est f : A \to B tel que
F(f) \circ \alpha = \beta \circ f. La coalgèbre terminale \nu F — munie de
\text{out} : \nu F \to F(\nu F), isomorphisme dual du lemme de Lambek — est terminale parmi les
F-coalgèbres : pour toute coalgèbre (A,\alpha), il existe un unique morphisme de coalgèbres de
A vers \nu F, l'anamorphisme induit par \alpha, caractérisé par
\begin{equation*}\tag{8}
\text{out} \circ \text{ana}(\alpha) = F(\text{ana}(\alpha)) \circ \alpha.
\end{equation*}
Pour F(X) = A \otimes X, \nu F est le type des flux infinis de A et \text{ana}(\alpha)
engendre le flux élément par élément depuis un état initial.
Le théorème qui précède porte sur une couche prise isolément. Or la thèse du chapitre 1 n'est pas que les couches existent séparément, c'est qu'elles s'emboîtent : du fini pur à l'intérieur de l'infini productif. Cet emboîtement demande son propre énoncé, et il n'est pas gratuit — sur des points fixes imbriqués, approcher l'objet en itérant sur l'un des deux seulement ne converge pas, et il faut itérer sur les deux simultanément [28]. Deux propriétés y pourvoient. Les conteneurs préservent les plus petits et les plus grands points fixes (§2.4) [29–30], de sorte que l'emboîtement ne sort pas de la classe où le théorème précédent a été établi. Et une version coalgébrique du lemme de Bekič réduit le système simultané à un point fixe unique, dont l'objet visé est la coalgèbre finale [28].
Soient F et G des conteneurs, F engendrant les structures finies de couche 3 et G l'état
des générateurs de couche 2. Alors l'objet \nu Y.\, G(\mu X.\, F(X,Y)) est bien défini, et la
suite de ses approximations finies converge vers lui. Cet énoncé vaut en deux temps : (i) pour des
conteneurs non gradués, résultat de la littérature, repris ici ; (ii) pour des conteneurs
gradués, c'est une exigence ouverte, dont la route est une démonstration et dont la contrainte
d'outil est nommée (note ci-dessous).
Les conteneurs préservant les deux points fixes, \mu X.\, F(X,Y) est encore un conteneur en Y,
et \nu Y.\, G(-) appliqué à celui-ci reste dans la classe. Reste la convergence, qui ne se déduit
pas de l'itération sur un seul des deux points fixes : elle s'obtient en traitant le système comme
simultané, sa réduction à un point fixe unique donnant l'objet visé pour coalgèbre finale, limite de
ses approximations finies.
S'il tient, c'est lui — et non la juxtaposition des énoncés par couche — qui autorise le chapitre 1 à parler de sédimentation : l'emboîtement est un objet, pas une figure de style. S'il tombe, les deux couches restent l'une et l'autre bien fondées, mais rien ne garantit plus que leur emboîtement le soit, et la sédimentation redevient une thèse à établir cas par cas.
La préservation invoquée ici a été établie deux fois, et les deux cadres ne se recouvrent pas. RMQ 21. Le
résultat existe, la version graduée n'existe pas encore. C'est là que ce document met sa demande.
Le second l'obtient dans la catégorie sauvage des types, c'est-à-dire sans supposer l'unicité des
preuves d'identité [30], de sorte que la réserve qu'on
pourrait opposer — celle d'une extensionnalité postulée — tombe. Ce qui ne tombe pas est que ces
résultats valent sur des types et non sur des types gradués. La transposition à la gradation reste à
faire, et c'est ce que ce document demande.[fn1]
La technique qui rend la preuve possible est le type de chemin d'une théorie cubique, que l'assistant visé au chapitre 6 n'offre pas.
Un schéma manque encore, et il est celui que la couche 2 exécute le plus souvent. Un gestionnaire
d'acteur consomme un flux de messages et le replie en un état fini : c'est un anamorphisme suivi
d'un catamorphisme, autrement dit un hylomorphisme — la généralisation commune des deux, dont les
formes simples ne sont que des cas particuliers [31]. Sa
terminaison ne découle ni du premier théorème, dont l'entrée n'est pas bien fondée, ni du second,
dont la sortie n'est pas un flux. Elle vient d'ailleurs, et K7PL en dispose déjà : un gestionnaire
traite un message par activation, et le nombre d'activations par tour d'ordonnancement est borné par
un grade r (chapitre 4, §4.2). L'hylomorphisme de couche 2 est donc
borné par un grade — ce qui est exactement P3, appliqué au schéma de récursion plutôt qu'à
l'allocation.
La productivité coinductive qu'exige la couche 2 des flux et des acteurs — produire une valeur
observable en temps fini, même si le calcul dans son entier ne termine jamais — est la garantie
duale de la terminaison : à chaque étape, \text{out} expose un élément de F(\nu F) sans qu'il
soit nécessaire d'avoir épuisé \alpha. C'est cette construction que le chapitre 1 anticipait en
définissant un acteur distribué comme une coalgèbre terminale \nu G sur son espace d'état.
L'espace d'état joue le rôle de A, et G décrit, pour chaque état, l'observation immédiate
qu'il produit et l'état suivant qu'il détermine.
Les flux infinis de couche 2 sont modélisés par \nu G, le plus grand point fixe du conteneur
G, pris dans \mathcal{C} et non dans une catégorie cartésienne — ce qui n'est pas un détail,
puisque les flux de K7PL transportent des ressources et non des valeurs pures, un message consommé
ne pouvant l'être deux fois. Ce sont donc des flux monoïdaux, au sens où les flux ordinaires donnent
une sémantique au flot de données avec fonctions pures quand leur généralisation monoïdale la donne
pour des théories de processus [32].
Le critère de progression y est le dual exact de celui de la terminaison, et pour la même raison :
un gardiennage purement syntaxique — exiger que l'appel corécursif soit précédé d'un yield — n'est
pas compositionnel, puisqu'il interdit à une occurrence corécursive d'apparaître sous une opération
définie antérieurement [11], c'est-à-dire sous n'importe quel
combinateur défini par l'utilisateur. Or la couche 2 est d'ordre supérieur et composable, et la
restriction y mordrait sur le cas courant plutôt que sur l'exception. K7PL retient donc un critère
porté par les types : le type du flux est indexé par une taille, et le yield fait décroître cet
indice au sens dual, chaque observation consommant une unité de profondeur d'approximation. C'est la
formulation par types dimensionnés, sur laquelle repose le traitement coinductif usuel des automates
et des langages formels, et qui s'accompagne du filtrage par copatrons comme forme définitionnelle
naturelle du yield [33].
Soit G un foncteur représentant l'état d'un générateur de flux de couche 2, par exemple
G(X) = A \otimes X. Un flux s : S \to \nu G obtenu comme anamorphisme, dont le type porte un
indice de taille décroissant au sens dual, produit une valeur observable en un nombre fini d'étapes.
Instance en p = \nu du théorème 7, l'argument étant le même lu
dans \mathcal{C}^{\text{op}}. Ce qui est propre à cette instance est la conclusion : le type de
s est indexé par une taille, chaque yield en fait décroître l'indice au sens dual, et déplier
\nu G produit donc au moins un élément de G(\nu G) avant tout appel récursif ultérieur. C'est
une observation en temps fini, non un épuisement.
S'il tient, les deux volets de la Phase 4 de la compilation
(§6.1) cessent d'être deux vérifications distinctes. La
décroissance d'un pli de couche 3 et la progression d'un flux de couche 2 sont deux lectures d'un
même jugement de typage, sous deux polarités.[fn2]
La Phase 3, qui établit la pureté, n'est pas concernée.
Ce que ce choix évite ne se voit pas sur l'énoncé, et mérite donc d'être dit. RMQ 22. Le critère se compose parce qu'il est un jugement, non parce qu'on aurait vérifié qu'il se compose. Les deux assistants de preuve les plus employés achoppent l'un et l'autre à cet endroit, pour des raisons différentes : chez le premier la coinduction est réputée cassée, la règle de garde n'étant pas compatible avec la conversion. Chez le second, l'inductif et le coinductif ne se mêlent pas de façon compositionnelle. Un critère porté par les types, et non par une analyse syntaxique de garde, échappe aux deux [34]. Ce n'est pas un raffinement de confort, c'est la raison pour laquelle ce document peut mêler ses deux polarités sans clause supplémentaire.
Les deux énoncés qui précèdent ne sont pas deux théorèmes, et ils ont été écrits comme les deux instances qu'ils sont. Leurs hypothèses sont la même — un indice de taille décroissant porté par le type —, leur bien-fondation est la même, et ce qui les distingue n'est pas l'argument mais le côté où on le lit. Voici cet argument, écrit une fois, la couche étant le paramètre. Le procédé est celui d'Abel et Pientka, qui obtiennent un traitement unifié de la récursion et de la corécursion en faisant de la productivité une instance de la terminaison plutôt qu'un critère parallèle [34].
Soit \ell une couche polarisée et p(\ell) sa polarité, donnée par la table de sédimentation du
chapitre 1 (§1.4) : p(3) = \mu et p(2) = \nu. Soit F un
conteneur.
Un calcul de couche \ell défini sur p(\ell)F par un schéma dont le type porte un indice de
taille décroissant au sens de p(\ell) progresse en un nombre fini d'étapes, la progression
s'entendant : en p = \mu, jusqu'à épuisement de la structure — c'est la terminaison ; en
p = \nu, jusqu'à production d'une observation — c'est la productivité.
Le schéma a deux instances de sortes, et non un seul ordre lu deux fois — ce qu'une rédaction
antérieure affirmait à tort, l'ordre opposé de \mathbb{N} n'étant pas bien fondé.
En p = \mu, la mesure est prise dans \mathbb{S}_\mu et décroît strictement dans un ordre
bien fondé : toute chaîne décroissante y est finie, donc l'évaluation atteint une forme normale.
En p = \nu, la mesure est prise dans \mathbb{S}_\nu et la conclusion est duale : chaque
observation consomme une unité, et l'on ne demande pas que la suite des tailles s'épuise mais que
chaque pas soit atteint en temps fini. Pour une taille finie, c'est la décroissance elle-même ;
pour \omega, c'est l'absorption \omega \ominus 1 = \omega, qui garantit qu'une observation
reste toujours disponible. Un flux non terminé est ainsi typable, et c'est ce que la couche 2
demande.
Ce qui est commun aux deux instances, et qui fait le schéma, est que la mesure est portée par le type et non inspectée sur la syntaxe du terme : l'argument ne dépend donc pas de la forme du terme. Ce qui les sépare est la sorte, et elle est déterminée par la polarité.
Le théorème est donc un schéma de méta-théorème à deux instanciations, dont les conclusions ne sont pas identiques : en couche 3 on démontre l'épuisement d'une structure finie, en couche 2 l'apparition d'une observation en temps fini. Le mot « progression » est choisi pour couvrir les deux, il n'affirme pas qu'elles ont la même conclusion sémantique, et rien n'est à déduire de l'une pour l'autre au-delà du schéma.
□
S'il tient, les deux théorèmes précédents cessent d'être deux théorèmes : ils se retrouvent en
spécialisant \ell — le théorème 4 pour \ell = 3, le théorème 6
pour \ell = 2 — et rien de ce qu'ils établissent n'est perdu, le traitement des types imbriqués
d'un côté et la non-compositionnalité du gardiennage syntaxique de l'autre restant les difficultés
propres à chaque instance. S'il tombe, le langage garde ses deux garanties mais perd le fait
qu'elles n'en font qu'une, et avec lui l'économie que la condition de clôture réclame.
Trois remarques sur cet énoncé, dont deux fixent sa portée. La première est que le mot progression y est choisi et non trouvé : les deux conclusions d'origine — l'évaluation termine, une valeur observable est produite — ne sont pas littéralement duales, et il fallait un terme dont elles soient les deux lectures. RMQ 23. À ne pas confondre avec le théorème de progrès du §4.7, qui porte sur la relation de réduction et non sur les schémas de récursion. La parenté est réelle, l'objet ne l'est pas. Le théorème de progrès du §4.7 porte un nom voisin et un autre objet.
La deuxième est que le paramètre court sur les deux couches polarisées et non sur les trois. La
couche 1 n'est ni \mu ni \nu : ses ressources sont uniques et ne sont pas parcourues, de sorte
qu'elle n'a pas de théorème de progression de cette famille et n'en a pas besoin. Le chapitre 4
(§4.2) en tire une conséquence de vocabulaire qui n'est pas cosmétique.
Le régime d'exécution des couches 2 et 3 porte un seul nom, puisqu'un seul théorème les gouverne,
tandis que la couche 1 en porte un autre.
La troisième est que la distinction entre les deux instances se voit dans la machine, ce qui
interdit d'y voir une abstraction gratuite. L'instance \mu est bornée par un indice décroissant
porté par le type et n'a besoin d'aucun objet à l'exécution. L'instance \nu est bornée par une
taille maximale de pile que le compilateur calcule à l'avance et loge dans un contexte fixe. Un
paramètre dont les deux valeurs diffèrent matériellement n'est pas une commodité de présentation.
Cette dualité n'est pas une analogie mais une identité catégorique : une F-algèbre dans C est
une F^{\text{op}}-coalgèbre dans \mathcal{C}^{\text{op}} — la même paire (A, \alpha), la
flèche \alpha étant simplement lue dans l'autre sens — et l'initialité dans C correspond à la
terminalité dans \mathcal{C}^{\text{op}}. Terminaison et productivité ne sont donc pas deux
propriétés qu'il faudrait établir séparément pour chaque couche : ce sont la même propriété —
existence et unicité d'un morphisme vers ou depuis un point fixe — énoncée dans deux catégories
duales l'une de l'autre.
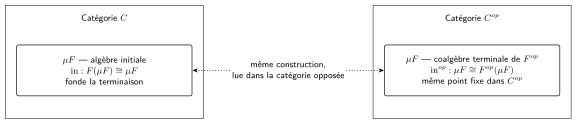
Dualité algèbre initiale / coalgèbre terminale, dans C et C^op
La terminaison et la productivité mises face à face : une seule propriété, lue dans deux catégories duales l'une de l'autre.
Pour partager des sous-calculs sans rompre la terminaison — le cas de la programmation dynamique —,
le catamorphisme s'étend à l'histomorphisme. Le pli s'effectue non sur F(A) mais sur
F(\text{Cofree}_F(A)), où la comonade cofree \text{Cofree}_F annote chaque sous-terme de
l'historique de tous les résultats déjà calculés en dessous de lui. L'histomorphisme reste un
catamorphisme — sur un foncteur enrichi, non sur un principe de récursion distinct — et sa
terminaison en hérite directement. K7PL borne seulement, par un grade r, la profondeur de
l'historique conservé, pour que cet enrichissement demeure lui-même en mémoire O(1). La loi distributive \lambda que l'instance historique réclame n'est pas une conséquence gratuite de !^r : c'est une structure dérivée, nécessaire à cette seule instance, et la factorisation se lit noyau plus instance historique.
Deux choses doivent être ajoutées ici, car la présentation ci-dessus est correcte mais incomplète,
et l'une des deux touche un postulat. La première est que l'histomorphisme relève d'une classe
caractérisée — les schémas de récursion issus d'une comonade —, doublement générique : paramétrée
par le type de données \mu F et par une comonade N, l'histomorphisme s'obtenant lorsque N
est la comonade cofree. Cette classe ne se réduit pas à un pli sur un foncteur enrichi : elle exige
une loi distributive \lambda : F \circ N \Rightarrow N \circ F de l'endofoncteur sur la
comonade, soumise à deux conditions de cohérence, et c'est elle qui fait de l'algèbre \mathit{in}
et de la coalgèbre de contexte une \lambda-bialgèbre — une algèbre et une coalgèbre de porteur
commun [22]. Ce document emploie l'histomorphisme sans
avoir posé cette loi ; elle lui est due, et elle est distincte de la loi distributive graduée du
chapitre 1, qui distribue la modalité de grade sur la monade d'effet et non un foncteur de motif sur
une comonade d'historique. Autant l'écrire ici que la laisser en dette.
Soit F un conteneur et N = \text{Cofree}_F la comonade cofree associée, de counité \epsilon
et de comultiplication \delta. La transformation naturelle
\lambda : F \circ N \Rightarrow N \circ F satisfait les deux conditions de cohérence
\epsilon \circ F \cdot \lambda = F \circ \epsilon \qquad\text{et}\qquad \delta \circ F \cdot \lambda = N\circ\lambda \cdot \lambda\circ N \cdot F\circ\delta,
et l'algèbre \mathit{in} de \mu F forme avec la coalgèbre de contexte une
\lambda-bialgèbre, c'est-à-dire une algèbre et une coalgèbre de porteur commun.
La première condition dit que distribuer l'historique hors du foncteur puis en extraire la valeur
courante revient à l'extraire à l'intérieur ; la seconde, que distribuer puis dupliquer le contexte
revient à dupliquer à l'intérieur puis distribuer. Elles se vérifient sur la comonade cofree par les
lois de counité et de coassociativité, la trace du foncteur fournissant la comultiplication. La
troncature à r niveaux les préserve, chacune étant une équation entre transformations naturelles
dont les deux membres se tronquent au même rang.
L'énoncé n'est pas propre à ce document : c'est celui de la classe des schémas issus de comonades,
dont l'histomorphisme est l'instance où N est la cofree [22].
Ce qui est propre à K7PL est le grade r qui borne la profondeur de l'historique conservé, et
c'est la seule moitié de l'obligation que ce document ait à acquitter. S'il tient, l'histomorphisme
de K7PL est un schéma caractérisé et sa terminaison s'hérite de celle du catamorphisme. S'il tombe,
l'histomorphisme redevient une définition ad hoc, dont la terminaison doit être établie à part et
dont rien ne garantit qu'elle se compose.
La seconde touche P3, et elle interdit de tenir la borne pour acquise. La dérivation directe d'un tel schéma est quadratique, le corps du pli appliquant l'algèbre au résultat d'une trace ; obtenir une version linéaire, qui n'invoque l'algèbre qu'une fois par niveau, demande un travail supplémentaire et un résultat séparé. Annoncer une borne sans dire de laquelle des deux versions on parle reviendrait à dissimuler un facteur, ce que le postulat d'autonomie physique interdit. La borne annoncée ici est donc celle de la version linéaire, et voici comment on l'obtient.
Une chose de plus doit être dite sur la nature de cette borne, car elle est nommée à mi-mot. Une borne d'historique par un grade est une borne amortie : elle ne majore pas ce que coûte un niveau, elle majore ce que coûte l'ensemble des niveaux rapporté à leur nombre. Ce document l'énonce sans employer le mot, ce qui laisserait croire à une borne au pire cas par étape. Or l'analyse amortie a un compte rendu catégorique dans le cadre même de ce document, le calcul par poussée de valeur. Elle se lit dans une catégorie d'algèbres de coût où la fonction de potentiel devient un morphisme de coalgèbres — donc un objet du langage et non une astuce de preuve — et où les arguments d'amortissement se composent dans la catégorie indexée des coalgèbres [35]. Le grade qui borne l'historique est donc un potentiel, et le dire ainsi n'ajoute aucun mécanisme : cela nomme celui qui était déjà là, et cela rend la borne composable pour la même raison que les autres constructions de ce chapitre le sont.
Le procédé est une transposition, et il tient à une correspondance biunivoque entre les solutions
du schéma et les homomorphismes de \lambda-bialgèbres [36].
Plutôt que de calculer f : \mu F \to B directement — ce que la forme naïve fait en appliquant
l'algèbre au résultat d'une trace, d'où le comportement quadratique —, on calcule son transposé
h : \mu F \to F^\infty B, qui construit la table entière des réponses, et l'on prend la tête :
f = \mathit{head}^\infty \cdot h. Or h est un homomorphisme d'algèbres depuis l'algèbre
initiale, c'est-à-dire un pli. L'algèbre n'est donc invoquée qu'une fois par nœud, et l'on
retrouve la définition usuelle de l'histomorphisme, obtenue ici plutôt que posée.
La seconde moitié de l'obligation est propre à ce document, et la troncature s'y révèle un avantage
plutôt qu'une gêne. K7PL ne travaille pas sur F^\infty mais sur son tronqué à r niveaux, qui
est une comonade graduée de la même famille que !_r — sa comultiplication porte l'indice du
produit du semi-anneau, et la coassociativité y survit, la troncature étant idempotente et commutant
avec elle-même. Le pli visite alors chaque nœud une fois en y maintenant une fenêtre de profondeur
r. Le travail par nœud est en O(r) et le total en O(n \cdot r), donc linéaire en la taille
de l'entrée à grade fixé — et r étant un grade, ce facteur est connu à la compilation, ce que P3
exige. L'espace, lui, passe de O(n) pour la table entière à O(r) pour la fenêtre : c'est la
borne mémoire que cette section annonce, et c'est la troncature qui la donne.
Soit T_r : N \Rightarrow N_r le foncteur de troncature à r niveaux. T_r est un morphisme
de comonades si et seulement si la convention de remplissage au rang r est idempotente et F
préserve les troncatures. Sous ces deux conditions N_r est une comonade, et
\lambda_r = T_r \circ \lambda \circ F(\eta_r) satisfait les deux conditions de cohérence.
Le point de difficulté est le rang frontière : N_r \delta_r et \delta_r N_r appliquent deux
troncatures à des profondeurs différentes, et leur égalité dépend de la convention de remplissage au
rang r, que le document pratique sans l'avoir nommée. La convention est la suivante : N_0 A = A et N_{r} A = A \times F(N_{r-1} A), et au rang frontière la structure plus profonde est écartée, non remplacée par une valeur ; la troncature T_r est alors idempotente, T_r \circ T_r = T_r. Sous la seconde condition, T_r \circ F = F \circ T_{r-1}, les deux membres de la coassociativité tronquée sont des arbres de profondeur au plus r qui coïncident noeud par noeud, par récurrence sur r : au rang 0 ils sont égaux à la racine, au rang r ils se décomposent par F et l'hypothèse de récurrence s'applique à chaque fils. Les deux conditions de cohérence de la
comonade cofree non tronquée sont un résultat de la littérature ; la préservation par troncature est
le seul point propre à K7PL. Non démontrée : la convention doit être écrite, puis la condition
vérifiée pour chaque F admis. Si elle échoue pour un F, la classe des conteneurs admissibles se
restreint — restriction de domaine, non mécanisme. Les bornes O(r) en espace et O(n \cdot r) en
temps de ce qui suit en dépendent.
La troncature n'est pas propre à ce pli : elle est la même fenêtre sur un objet coinductif que la
borne de profondeur de pile de l'automate à pile (chapitre 4) et la taille de pile précalculée du
StreamContext. Un lemme de troncature unique les couvre — une fenêtre est un grade — et donne à
P3 sa forme générale : toute fenêtre est un grade, tout grade est connu à la compilation. Les trois
énoncés lui seront ramenés ; le lemme n'est pas encore écrit à part.
Les effets algébriques de la couche 2 sont un cas particulier de cette même construction. Pour une
signature d'opérations \Sigma, la syntaxe d'un calcul effectueux de type de retour A est
l'algèbre initiale \mu F pour F(X) = A \oplus \Sigma(X) — un arbre dont les feuilles sont des
valeurs de type A et les nœuds internes des opérations de \Sigma à poursuivre. Un gestionnaire
(handler) pour \Sigma, ciblant un type de résultat R, n'est rien d'autre qu'une F-algèbre
sur R : une interprétation du retour (A \to R) et une interprétation de chaque opération
(\Sigma(R) \to R), assemblées par la propriété universelle du coproduit. Exécuter un calcul avec
ce gestionnaire est alors exactement le catamorphisme induit par cette algèbre — Plotkin et Power en
donnent la formulation qui fonde cette lecture.
Cette lecture a un domaine : les gestionnaires de K7PL sont bornés par les délimiteurs du chapitre
5, donc par une portée, et une portée n'est pas une opération algébrique. Ils relèvent à ce titre
des effets à portée, dont la caractérisation passe par des théories algébriques paramétrées mêlant
opérations à portée et opérations algébriques [37] — la
correspondance entre monades et théories algébriques que cette notion suppose faisant elle-même
l'objet d'un traitement général, par monades à arités et théorèmes de nerf [38].
La lecture par F-algèbre n'en est pas invalidée : elle est paramétrée.
C'est ce même schéma qui, au chapitre 6, permet l'inlining statique des gestionnaires : un catamorphisme dont l'algèbre est connue à la compilation se spécialise sans reste, sans jamais recourir à une table de dispatch dynamique.